Domain tpvc.de kaufen?
Wir ziehen mit dem Projekt
tpvc.de um.
Sind Sie am Kauf der Domain
tpvc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tpvc.de kaufen?
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
WESERWABEN® Terrassenplatten & Gartensteine - Opus Champagne Terrassenplatten Einzelplatte 60,5 x 40 x 3 cmEntdecken Sie die beeindruckenden Weserwaben Terrassenplatten und Gartensteine der Opus-Serie und verleihen Sie Ihrem Außenbereich eine moderne und stilvolle Note. Sichern Sie sich diese hochwertigen Produkte für Ihr nächstes Gartenprojekt!22,85 €*Versand: 169,00 €Sichere Weiterleitung zum Anbieter
-
Wolff Andrückroller für BodenbelägeWolff Andrückroller für Bodenbeläge Die Bodenandrückrolle wurde entwickelt, um effektiv unebene Böden zu bearbeiten. Mit ihrer Fähigkeit, sich an verschiedene Oberflächen anzupassen, bietet sie eine zuverlässige Lösung für Bau- und Renovierungsprojekte. Der Anpressdruck der Rolle lässt sich einfach durch das Körpergewicht regulieren, was eine präzise Anpassung an die Arbeitsbedingungen ermöglicht. Diese Funktion macht sie sowohl für Rechts- als auch Linkshänder gleichermaßen geeignet. Technische Details Maße: 1,35 x 0,47 x 0,15 m Gewicht: 5,2 kg261,52 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
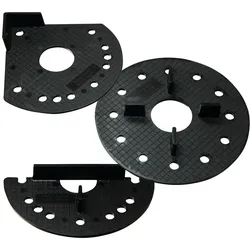
Kieslager für Steinplatten, Betonplatten / Terrassenplatten - KreisKieslager für Terrassenplatten – Verlegung auf Kies, Sand und Splitt Kieslager für die direkte Verlegung von Platten auf wasserdurchlässigen Untergründen – Kies, Sand und Splitt. Die große Auflagefläche verhindert, dass die Platten einsinken oder kippeln, die Abstandsstege geben ein gleichmäßiges Fugenbild vor, und über die offenen Fugen entwässert die Terrasse nach unten. Verfügbar in drei Ausführungen: Kreis für die Fläche, Halbkreis für den Rand und Ecke für die Außenecken. 3 Ausführungen Ø 146 mm Durchmesser 3,5 mm Auflagenhöhe Die Ausführung wählen Sie im Artikel Über die Artikelauswahl bestellen Sie Kreis, Halbkreis oder Ecke. In der Fläche treffen vier Platten aufeinander – dort sitzt der Kreis. Am geraden Rand genügt der Halbkreis, an den vier Außenecken der Terrasse die Ecke. Rechnen Sie alle drei Mengen getrennt aus. Die drei Ausführungen im Vergleich Kreis Fugenbreite 3,0 mm, Fugensteghöhe 15,0 mm – für die Fläche Halbkreis Fugenbreite 3,0 mm, Fugensteghöhe 15,0 mm – für gerade Ränder Ecke Fugenbreite 4,0 mm, Fugensteghöhe 18,0 mm – für Außenecken Die Ecke hat eine andere Fugenbreite Kreis und Halbkreis arbeiten mit 3,0 mm Fuge, die Ecke mit 4,0 mm und einem höheren Fugensteg. Das ist kein Fehler, sondern der Geometrie geschuldet – planen Sie die Fuge im Randbereich entsprechend ein. Wofür Kieslager gedacht sind Terrassen, Balkone, Gärten und Veranden auf Splitt-, Kies- oder Schotterbett Beton-Gehwegplatten, Terrassenplatten, Pflastersteine und Keramikplatten überall dort, wo der Untergrund wasserdurchlässig bleiben soll Die Merkmale im Einzelnen Große Auflagefläche Mit 146 mm Durchmesser verteilt das Lager die Last so weit, dass die Platte im losen Bett nicht einsinkt. Abstandhalter gegen Kippeln Die Stege halten die Platten auf Abstand und in einer Ebene – das Kippeln, das lose verlegte Platten sonst zeigen, entfällt. Gleichmäßiges Fugenbild Die Fugenbreite gibt das Lager vor, nicht das Augenmaß. Entwässerung über die Fugen Das Wasser läuft durch die Fugen in den Untergrund ab – deshalb muss dieser wasserdurchlässig bleiben. Ohne Werkzeug Für die Verlegung sind keine zusätzlichen Werkzeuge oder Arbeitsmittel nötig. Nur 3,5 mm Auflagenhöhe Das Lager trägt kaum auf – sinnvoll, wenn die Aufbauhöhe knapp ist. Technische Daten Produktart Kieslager / Plattenlager für lose Untergründe Ausführungen Kreis / Halbkreis / Ecke Fugenbreite 3,0 mm (Kreis, Halbkreis) / 4,0 mm (Ecke) Fugensteghöhe 15,0 mm (Kreis, Halbkreis) / 18,0 mm (Ecke) Auflagenhöhe 3,5 mm Durchmesser 146 mm Geeignete Untergründe Kies, Sand, Splitt, Schotter – wasserdurchlässig Geeignete Beläge Beton-Gehwegplatten, Terrassenplatten, Pflastersteine, Keramikplatten Einsatzbereich Terrasse, Balkon, Garten, Veranda Wie viele Lager brauche ich? In der Fläche eines je Plattenecke, an geraden Rändern Halbkreise, an den Außenecken die Eckausführung. Nennen Sie uns Plattenformat und Terrassenmaß, wir rechnen die drei Mengen aus. Was ist der Unterschied zum Stelzlager? Kieslager tragen kaum auf und sind nicht höhenverstellbar – die Höhe stellen Sie über das Kiesbett ein. Stelzlager sind schraubbar höhenverstellbar und für feste, tragfähige Untergründe gedacht. Kippeln die Platten wirklich nicht? Die Abstandhalter halten die Platten in einer Ebene. Voraussetzung ist ein sauber abgezogenes, verdichtetes Bett – das Lager gleicht kleine Unebenheiten aus, ersetzt aber keinen ordentlichen Unterbau. Muss der Untergrund wasserdurchlässig sein? Ja. Die Entwässerung läuft über die Fugen nach unten. Auf einem dichten Untergrund steht das Wasser – dort gehören höhenverstellbare Stelzlager mit Gefälleausgleich hin. Andere Systeme in dieser Kategorie Stelzlager (fixe Ausführung) für Fliesen Platten Terassen Balkone Feinsteinzeug Stelzlager fixe Ausführung, 32 – 110 mm. Stelzlager (selbstnivellierende Ausführung) für Fliesen Platten Terassen Balkone Feinsteinzeug Stelzlager selbstnivellierend, 42 – 120 mm, Gefälleausgleich bis 5 %. Stelzlager für Holzterrassen WPC 73 - 110 mm höhenverstellbar Stelzlager für Holz- und WPC-Dielen, 73 – 110 mm. Höhe, Anzahl und Zubehör rechnen wir Ihnen aus Die häufigsten Fehler bei Stelzlagern sind eine falsch gewählte Höhenstufe und zu wenige Lager je Quadratmeter. Nennen Sie uns Plattenformat, Fläche, Aufbauhöhe und ob ein Gefälle auszugleichen ist – wir stellen Ihnen die Liste zusammen, inklusive Verlängerungen und Ausgleichsplatten.0,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **

Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung?
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung? Die Berufsgenossenschaft ist ein Träger der gesetzlichen Unfallversicherung in Deutschland. Sie ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten der Beschäftigten in den verschiedenen Branchen. Jedes Unternehmen ist gesetzlich verpflichtet, sich bei der zuständigen Berufsgenossenschaft zu versichern. Die Berufsgenossenschaft übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen im Falle eines Arbeitsunfalls. Somit ist die Berufsgenossenschaft ein wichtiger Bestandteil des deutschen Sozialversicherungssystems. **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
CASARIA Pflanzkasten Sichtschutz-Pflanzkübel grau, 83 x 30,5 x 60 cm, Polyrattangeflecht, RankgitterAus handgewobenem Polyrattangeflecht Dank zweiteiligem Rankgitter variable Höheneinstellung möglich 3 herausnehmbare Innentöpfe Bodenschraube für den Ablauf von überschüssigem Wasser Wetterfest und schmutzabweisend UV-lichtbeständig Merkmale: Material: Kunststoff, Polyrattan Ausführung: mit Kunststoff-Einsatz, mit Rankgitter Breite: 83 cm Farbe: grau weitere Produktinformationen: Maße: 83 x 30,5 x 60 cm (LxBxH) Material: Einsätze: Kunststoff, Geflecht: Polyrattan, Gestell: pulverbeschichteter Stahl Einsatzort: Innen- und Außenbereich Bodenloch: vorhanden, wiederverschließbar durch Bodenschraube99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WESERWABEN® Terrassenplatten & Gartensteine - Solum Champagne Terrassenplatten Einzelplatte 50 x 50 x 3 cmJetzt die SOLUM Terrassenplatten von WESERWABEN kaufen und Ihre Terrasse mit langlebigen, wetterfesten Platten aufwerten. Diese Terrassenplatte in heller Natursteinoptik lässt sich einfach verlegen, ist leicht zu pflegen und ergibt ein ..24,35 €*Versand: 169,00 €Sichere Weiterleitung zum Anbieter
-
WESERWABEN® Terrassenplatten & Gartensteine - Opus Champagne Terrassenplatten Einzelplatte 60,5 x 40 x 3 cmEntdecken Sie die beeindruckenden Weserwaben Terrassenplatten und Gartensteine der Opus-Serie und verleihen Sie Ihrem Außenbereich eine moderne und stilvolle Note. Sichern Sie sich diese hochwertigen Produkte für Ihr nächstes Gartenprojekt!22,85 €*Versand: 169,00 €Sichere Weiterleitung zum Anbieter
-
Wolff Andrückroller für BodenbelägeWolff Andrückroller für Bodenbeläge Die Bodenandrückrolle wurde entwickelt, um effektiv unebene Böden zu bearbeiten. Mit ihrer Fähigkeit, sich an verschiedene Oberflächen anzupassen, bietet sie eine zuverlässige Lösung für Bau- und Renovierungsprojekte. Der Anpressdruck der Rolle lässt sich einfach durch das Körpergewicht regulieren, was eine präzise Anpassung an die Arbeitsbedingungen ermöglicht. Diese Funktion macht sie sowohl für Rechts- als auch Linkshänder gleichermaßen geeignet. Technische Details Maße: 1,35 x 0,47 x 0,15 m Gewicht: 5,2 kg261,52 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
Kieslager für Steinplatten, Betonplatten / Terrassenplatten - KreisKieslager für Terrassenplatten – Verlegung auf Kies, Sand und Splitt Kieslager für die direkte Verlegung von Platten auf wasserdurchlässigen Untergründen – Kies, Sand und Splitt. Die große Auflagefläche verhindert, dass die Platten einsinken oder kippeln, die Abstandsstege geben ein gleichmäßiges Fugenbild vor, und über die offenen Fugen entwässert die Terrasse nach unten. Verfügbar in drei Ausführungen: Kreis für die Fläche, Halbkreis für den Rand und Ecke für die Außenecken. 3 Ausführungen Ø 146 mm Durchmesser 3,5 mm Auflagenhöhe Die Ausführung wählen Sie im Artikel Über die Artikelauswahl bestellen Sie Kreis, Halbkreis oder Ecke. In der Fläche treffen vier Platten aufeinander – dort sitzt der Kreis. Am geraden Rand genügt der Halbkreis, an den vier Außenecken der Terrasse die Ecke. Rechnen Sie alle drei Mengen getrennt aus. Die drei Ausführungen im Vergleich Kreis Fugenbreite 3,0 mm, Fugensteghöhe 15,0 mm – für die Fläche Halbkreis Fugenbreite 3,0 mm, Fugensteghöhe 15,0 mm – für gerade Ränder Ecke Fugenbreite 4,0 mm, Fugensteghöhe 18,0 mm – für Außenecken Die Ecke hat eine andere Fugenbreite Kreis und Halbkreis arbeiten mit 3,0 mm Fuge, die Ecke mit 4,0 mm und einem höheren Fugensteg. Das ist kein Fehler, sondern der Geometrie geschuldet – planen Sie die Fuge im Randbereich entsprechend ein. Wofür Kieslager gedacht sind Terrassen, Balkone, Gärten und Veranden auf Splitt-, Kies- oder Schotterbett Beton-Gehwegplatten, Terrassenplatten, Pflastersteine und Keramikplatten überall dort, wo der Untergrund wasserdurchlässig bleiben soll Die Merkmale im Einzelnen Große Auflagefläche Mit 146 mm Durchmesser verteilt das Lager die Last so weit, dass die Platte im losen Bett nicht einsinkt. Abstandhalter gegen Kippeln Die Stege halten die Platten auf Abstand und in einer Ebene – das Kippeln, das lose verlegte Platten sonst zeigen, entfällt. Gleichmäßiges Fugenbild Die Fugenbreite gibt das Lager vor, nicht das Augenmaß. Entwässerung über die Fugen Das Wasser läuft durch die Fugen in den Untergrund ab – deshalb muss dieser wasserdurchlässig bleiben. Ohne Werkzeug Für die Verlegung sind keine zusätzlichen Werkzeuge oder Arbeitsmittel nötig. Nur 3,5 mm Auflagenhöhe Das Lager trägt kaum auf – sinnvoll, wenn die Aufbauhöhe knapp ist. Technische Daten Produktart Kieslager / Plattenlager für lose Untergründe Ausführungen Kreis / Halbkreis / Ecke Fugenbreite 3,0 mm (Kreis, Halbkreis) / 4,0 mm (Ecke) Fugensteghöhe 15,0 mm (Kreis, Halbkreis) / 18,0 mm (Ecke) Auflagenhöhe 3,5 mm Durchmesser 146 mm Geeignete Untergründe Kies, Sand, Splitt, Schotter – wasserdurchlässig Geeignete Beläge Beton-Gehwegplatten, Terrassenplatten, Pflastersteine, Keramikplatten Einsatzbereich Terrasse, Balkon, Garten, Veranda Wie viele Lager brauche ich? In der Fläche eines je Plattenecke, an geraden Rändern Halbkreise, an den Außenecken die Eckausführung. Nennen Sie uns Plattenformat und Terrassenmaß, wir rechnen die drei Mengen aus. Was ist der Unterschied zum Stelzlager? Kieslager tragen kaum auf und sind nicht höhenverstellbar – die Höhe stellen Sie über das Kiesbett ein. Stelzlager sind schraubbar höhenverstellbar und für feste, tragfähige Untergründe gedacht. Kippeln die Platten wirklich nicht? Die Abstandhalter halten die Platten in einer Ebene. Voraussetzung ist ein sauber abgezogenes, verdichtetes Bett – das Lager gleicht kleine Unebenheiten aus, ersetzt aber keinen ordentlichen Unterbau. Muss der Untergrund wasserdurchlässig sein? Ja. Die Entwässerung läuft über die Fugen nach unten. Auf einem dichten Untergrund steht das Wasser – dort gehören höhenverstellbare Stelzlager mit Gefälleausgleich hin. Andere Systeme in dieser Kategorie Stelzlager (fixe Ausführung) für Fliesen Platten Terassen Balkone Feinsteinzeug Stelzlager fixe Ausführung, 32 – 110 mm. Stelzlager (selbstnivellierende Ausführung) für Fliesen Platten Terassen Balkone Feinsteinzeug Stelzlager selbstnivellierend, 42 – 120 mm, Gefälleausgleich bis 5 %. Stelzlager für Holzterrassen WPC 73 - 110 mm höhenverstellbar Stelzlager für Holz- und WPC-Dielen, 73 – 110 mm. Höhe, Anzahl und Zubehör rechnen wir Ihnen aus Die häufigsten Fehler bei Stelzlagern sind eine falsch gewählte Höhenstufe und zu wenige Lager je Quadratmeter. Nennen Sie uns Plattenformat, Fläche, Aufbauhöhe und ob ein Gefälle auszugleichen ist – wir stellen Ihnen die Liste zusammen, inklusive Verlängerungen und Ausgleichsplatten.0,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harm, Uwe: Die gesetzliche ErbfolgeDie gesetzliche Erbfolge , Lehrbücher zum Erbrecht gibt es auf dem Markt in großer Auswahl. Alle behandeln auch die gesetzliche Erbfolge. Die Erfahrungen im Studium und bei Fortbildungen zeigen, dass die gesetzliche Erbfolge in der Regel zu abstrakt und manchmal auch zu nebensächlich abgehandelt wird. Dieses kleine Fachbuch soll als Lehr- und Übungsbuch allein zur gesetzlichen Erbfolge ein leichteres Verstehen vermitteln. Dazu sind zu fast allen Erbfällen Stammbaumskizzen zur besseren Übersicht mit Erläuterungen eingefügt. Oft mit Gegenbeispielen und Varianten. Damit richtet sich dieses Buch an Studierende, an Nachlasspfleger und andere Berufe mit erbrechtlichem Bezug verbunden mit der Hoffnung, dass sich die Regeln der gesetzlichen Erbfolge leichter und schneller einprägen und das Werk eine Hilfe auch für die Praxis des Erbrechts wird. Das Buch erscheint aktualisiert in 2. Auflage. , Reflektoren > Beleuchtung , Auflage: 2., aktualisierte Auflage 2024, Erscheinungsjahr: 202401, Produktform: Kartoniert, Autoren: Harm, Uwe, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 91, Keyword: Erbrecht; Lehrbuch; Praxisbuch; Stammbaumskizzen; ausführlich erklärt; ausführlich erläutert; gesetzliche Erbfolge; Übungsbuch, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht~Jura~Recht / Jura~Recht, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Erbrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking, Ernst und Werner, GmbH, Verlag, Länge: 205, Breite: 152, Höhe: 8, Gewicht: 154, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WESERWABEN® Terrassenplatten & Gartensteine - Opus Champagne Terrassenplatten Einzelplatte 40 x 40 x 3 cmEntdecken Sie die beeindruckenden Weserwaben Terrassenplatten und Gartensteine der Opus-Serie und verleihen Sie Ihrem Außenbereich eine moderne und stilvolle Note. Sichern Sie sich diese hochwertigen Produkte für Ihr nächstes Gartenprojekt!14,62 €*Versand: 169,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
-
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
-
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung?
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung? Die Berufsgenossenschaft ist ein Träger der gesetzlichen Unfallversicherung in Deutschland. Sie ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten der Beschäftigten in den verschiedenen Branchen. Jedes Unternehmen ist gesetzlich verpflichtet, sich bei der zuständigen Berufsgenossenschaft zu versichern. Die Berufsgenossenschaft übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen im Falle eines Arbeitsunfalls. Somit ist die Berufsgenossenschaft ein wichtiger Bestandteil des deutschen Sozialversicherungssystems. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.